Rentowność pod coraz większą presją, kurcząca się marża – to problemy, z którymi mierzy się dzisiaj segment aut nowych. Na dealerskim rynku wtórnym sytuacja przedstawia się zgoła inaczej, a większość firm prognozuje finansowe wzrosty. Do czasu.
Podczas Forum TOP100 Używane, które odbyło się 22 czerwca w podwarszawskiej Jachrance, mieliśmy okazję zbadać obecną kondycję działu używanych, opierając się na najbardziej wiarygodnym źródle z możliwych – obecnych na miejscu dealerach reprezentujących setkę największych branżowych graczy w segmencie. Uzyskane wnioski mogą napawać optymizmem, bo wiele wskazuje na to, że większość firm zanotuje podwójny wzrost, a wyższym wolumenom sprzedaży będą towarzyszyły lepsze wyniki finansowe. Sielankę na rynku wtórnym mogą jednak zakłócić Chińczycy – rosnąca podaż tanich używanych aut producentów wywodzących się z Państwa Środka może w najbliższych latach zacząć wpływać na ceny w segmencie.
UŻYWANE MOTOREM BIZNESU
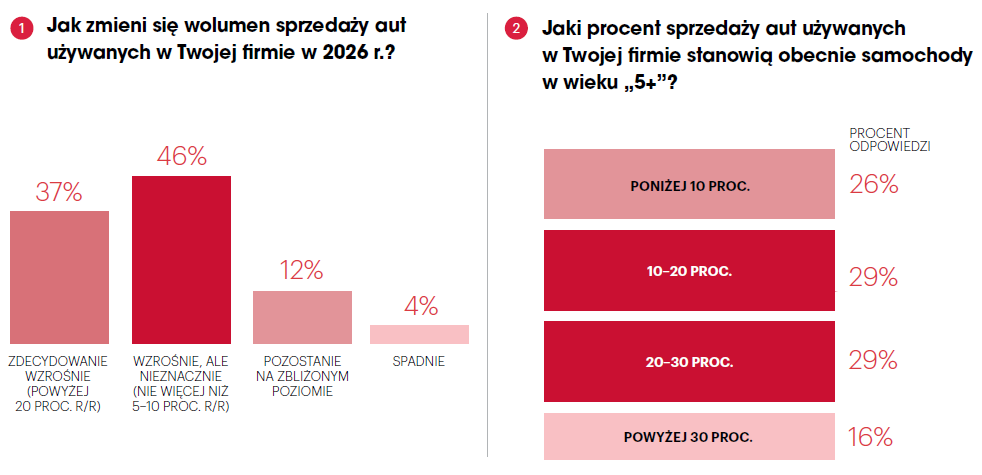
Do tego czasu polska branża będzie miała jednak najpewniej powody do zadowolenia. Aż 83 proc. ankietowanych przewiduje wzrost sprzedaży aut z tzw. drugiej ręki w 2026 r., wobec zaledwie 4 proc. firm, które obawiają się pogorszenia tego wskaźnika. Uwagę zwraca także sygnalizowana dynamika zmian – 37 proc. uczestników badania wskazuje, że wolumen używanych pojazdów zwiększy się przynajmniej o jedną piątą. Dla porównania, w segmencie samochodów nowych w analogicznej ankiecie przeprowadzonej podczas marcowego Forum TOP100 co trzeci dealer deklarował wzrost przekraczający co najwyżej… 5 proc.
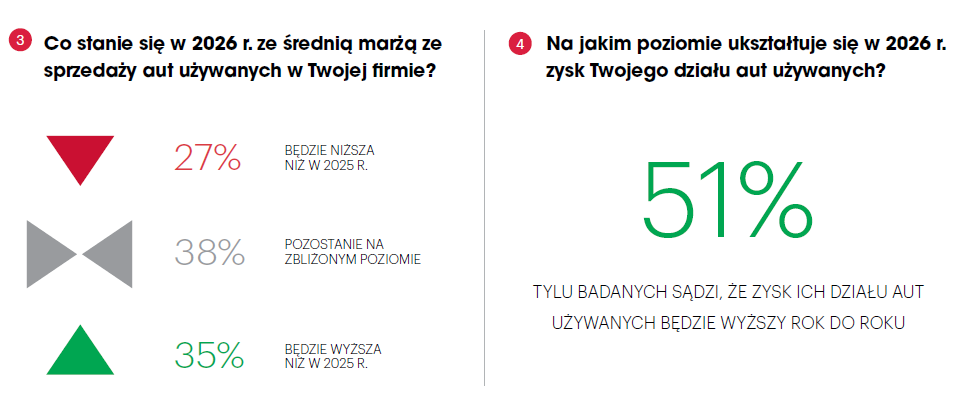
Różnice na korzyść działu „używek” widać także we wskaźnikach finansowych – z badania wynika, że średnia marża ze sprzedaży aut używanych w br. będzie wyższa w 35 proc. przepytanych firm. Kolejne 38 proc. dealerstw liczy na obronę ubiegłorocznego rezultatu, zaś 27 proc. obawia się spadków. Na zbliżone proporcje w pojazdach nowych branża nie ma co liczyć – tu niemal dwie trzecie firm przewidywało w marcu spadki, zaś wzrost – tylko 1 na 20. Wyższa marża w autach używanych powinna przełożyć się na zyski działu, który w 2026 r. może być jednym z głównych motorów napędowych dealerstwa. Poprawy sytuacji w tym zakresie oczekuje zresztą ponad połowa przedstawicieli branży. W rezultacie na każde pięć firm prognozujących wzrost zysku przypada tylko jedna przygotowująca się na spadki.
PORUSZENIE W SEGMENCIE
Optymistyczne prognozy dla działu aut używanych oraz problemy samochodów nowych wynikające z nasilającej się konkurencji ze strony chińskich marek sprawiają, że coraz więcej firm przygląda się nieco starszym pojazdom, bardziej odpornym na zawirowania cenowe. Otwarcie się na samochody w kategorii wiekowej 5+ widać także po wskaźnikach uzyskiwanych przez grupy z branżowego TOP100. Choć tylko 16 proc. zapytanych dealerów przyznało, że tego typu pojazdy stanowią ponad 30 proc. łącznej sprzedaży w segmencie, próg 20 proc. przekroczyło już 45 proc. firm, a barierę 10 proc. – w sumie trzy czwarte przedstawicieli branży. Tym samym do handlu samochodami w wieku powyżej pięciu lat sceptycznie podchodzi już tylko jedna firma na cztery.
Na półmetku 2026 r. wśród dealerów panuje więc przekonanie, że kolejne miesiące wzmocnią pozycję autoryzowanych firm w segmencie, a w grudniu branża będzie mogła świętować udany rok. A co dalej? Tego do końca nie wie chyba nikt, choć przedstawiciele TOP100 obecni na Forum, niemal jednomyślnie przyznali, że rosnąca obecność tanich chińskich pojazdów na rynku wtórnym przełoży się na spadek cen (95 proc. wszystkich głosów). Wątpliwości dotyczyły jedynie skali obniżek: dominowało przekonanie, że ruchy w dół sięgną 10-20 proc. (59 proc. opinii), ale nie brakowało ani opinii bardziej wstrzemięźliwych, sugerujących, że redukcje nie przekroczą 10 proc. (22 proc. badanych), ani tych wskazujących na bardziej radykalne zmiany (14 proc.).
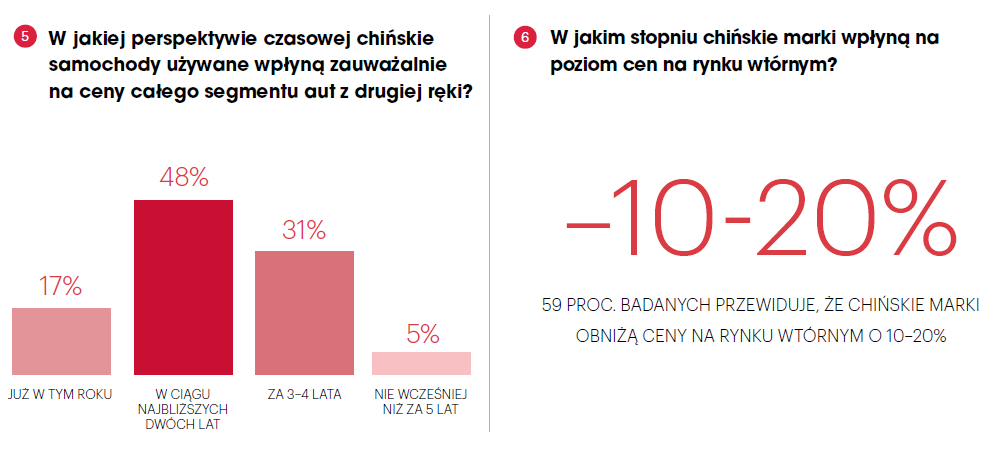
Zgody nie ma także co do tego, kiedy chińskie auta używane zaczną w zauważalny sposób wpływać na ceny całego segmentu samochodów z drugiej ręki. 17 proc. ankietowanych spodziewa się, że na zmiany branża powinna szykować się już w roku bieżącym. Kolejne 5 proc. „przenosi” problem na kolejną dekadę. Zdecydowana większość zakłada jednak, że do transformacji dojdzie gdzieś pomiędzy – zdaniem 48 proc. respondentów w przeciągu kolejnych dwóch lat, zaś według pozostałych 31 proc. – w okresie 3-4.
PRZEGLĄD PORTFOLIO
Atrakcyjne ceny nowych chińskich aut oraz niższe szacunkowe wartości rezydualne marek wywodzących się zza Wielkiego Muru mogą doprowadzić do cennikowego trzęsienia ziemi na rynku wtórnym. Pięcioletnie chińskie auta z segmentu B mogą być tańsze nawet o 20 tys. zł. od europejskich, koreańskich bądź japońskich odpowiedników. W przypadku większych segmentów różnice będą jeszcze większe, sięgając 30, a nawet 40 tys. zł. W uprzywilejowanej sytuacji znajdą się wówczas ci dealerzy, którzy będą posiadali chińskie marki w swojej ofercie. Pozostali już teraz powinni szykować się na trudniejszy okres. Dobry wynik w 2026 i 2027 r. to minimum.
 bialek@miesiecznikdealer.pl