W 2020 r. przed przegrzaniem rynku branżę, dość niespodziewanie, uratował Covid. Dziś wyzwania stojące przed sektorem automotive przywodzą coraz mocniej skojarzenia z latami 2018-2019, ale rozwiązania problemu póki co na horyzoncie nie widać. W tym kontekście znakomite wyniki marek chińskich, które w 2026 r. będą najprawdopodobniej biły kolejne rekordy, nie stanowią dobrej wiadomości dla branży. Dealerom nie przyniosą ulgi także bieżące plany importerów – ich realizacja zakłada bowiem wzrost wolumenu rejestracji o kolejne 100 tys. szt. względem ubiegłego roku. Nikogo nie trzeba chyba przekonywać, że takiej dynamiki zmian utrzymać się po prostu nie da, co oznacza, że zakres rozmijania się planów centrali z rzeczywistą sprzedażą będzie tylko rósł – oczywiście w „pakiecie” ze wszystkimi konsekwencjami tego zjawiska. W tych okolicznościach postanowiliśmy zapytać dealerów, co przyniósł rok 2025, ile prawdy kryje się w prognozach na najbliższe miesiące i jaka jest skala problemów, z którymi mierzy się branża. Optymistów jest jakby nieco mniej.
WIĘCEJ NIŻ W 2024, WIĘCEJ NIŻ W 2019
Co do tego, że w minionym roku na stokach robiło się coraz bardziej tłoczno, dealerzy byli raczej zgodni. O wzrostach informowały niemal trzy czwarte ankietowanych. Co czwarty dealer przyznał, że jego stok zwiększył się o ponad 50 proc., zaś co dziesiąty – że w okresie 12 miesięcy jego „zapasy” zwiększyły się dwukrotnie. Wśród uczestników Barometru pojawiały się opinie, że wzrosty były wynikiem firmowej polityki oraz dynamicznego rozwoju, choć część badanych przyznaje, że w niektórych sieciach widać nawrót „płotingu”, czyli praktyki spontanicznego przesuwania ogrodzeń przed salonami, która zyskała popularność na koniec poprzedniej dekady – wszystko po to, aby pomieścić na swoim terenie kolejne pojazdy.
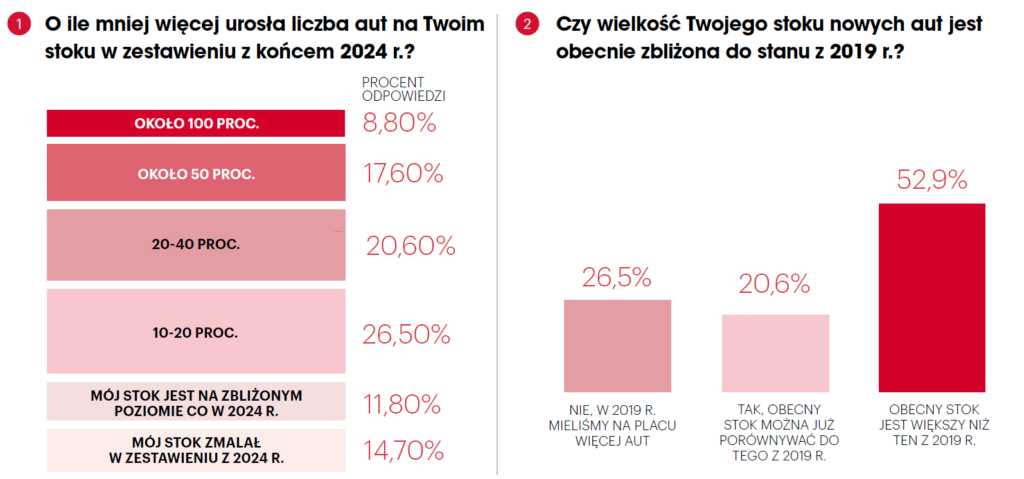
A tych, zdaniem nieco ponad połowy respondentów, jest dziś więcej nawet niż w 2019 r., podczas apogeum poprzedniej bańki stokowej. W branży nie brakuje jednak głosów, że obecna sytuacja nie jest aż tak groźna w porównaniu z warunkami, w których dealerom przyszło działać przed wybuchem pandemii – głównie za sprawą zdrowszych stoków: lepiej dostosowanych pod kątem wieku aut oraz potencjału sprzedażowego. Choć pojawiają się i opinie zgoła odmienne, zwłaszcza ze strony przedstawicieli chińskich brandów. Dealerzy wskazują, że część producentów wywodzących się z Państwa Środka wymaga od członków sieci permanentnego utrzymywania stoku równego dwumiesięcznej sprzedaży – trudno uznać to za dobry prognostyk na przyszłość.
RENTOWNOŚĆ POD PRESJĄ
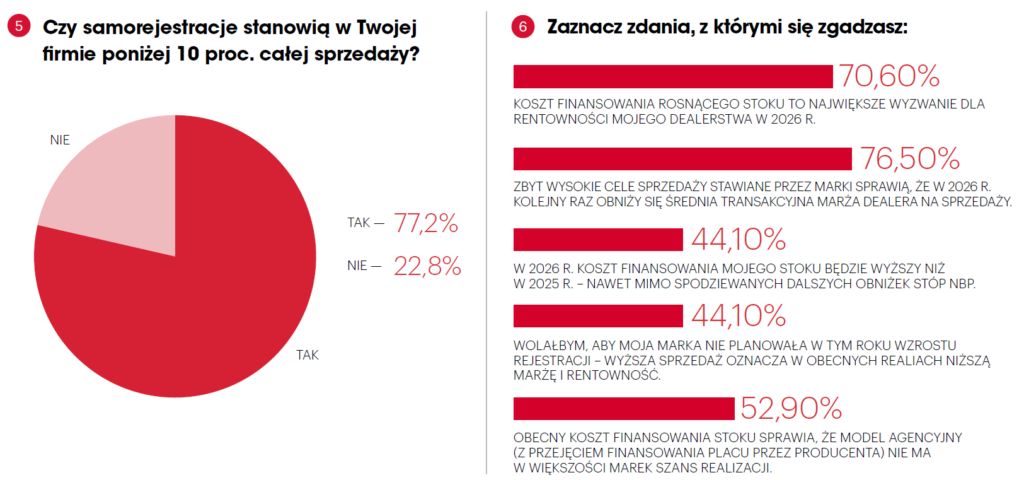
W tej sytuacji nikogo nie zaskoczy, że to właśnie w kosztach finansowania rosnącego stoku ankietowani upatrują największe wyzwania dla rentowności w 2026 r. Aż 76,5 proc. przedstawicieli branży ostrzega, że zbyt wysokie cele sprzedażowe stawiane przez marki doprowadzą do dalszych spadków marży transakcyjnej. W efekcie 44 proc. badanych spodziewa się, że koszty finansowania stoku w 2026 r. będą nawet wyższe niż ubiegłoroczne – i to pomimo spodziewanych dalszych obniżek stóp procentowych.
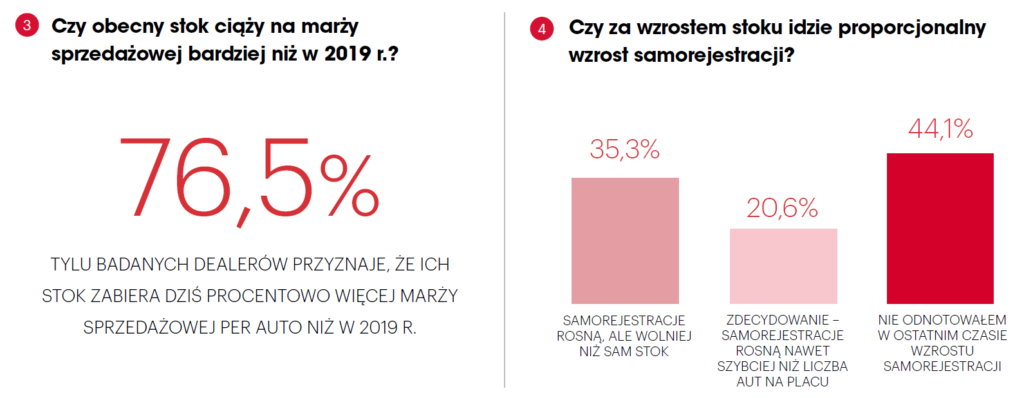
A przecież już teraz warunki do prowadzenia biznesu są dalekie od idealnych: dość powiedzieć, że obecny koszt stoku „zjada” procentowo więcej marży sprzedażowej na każdym aucie niż w 2019 r. – wątpliwości w tym zakresie ma co najwyżej jedna osoba na cztery (przy czym tylko 5,9 proc. wskazało, że wartość stoku jest proporcjonalnie niższa). Nic więc dziwnego, że wielu przedstawicieli branży wolałoby raczej, żeby tegoroczna sprzedaż nowych aut… spadła bądź pozostała na poziomie zbliżonym do tego z 2025 r.
SAMOREJESTRACJE NA RATUNEK?
Duża liczba nadprogramowych samochodów, które trudno upłynnić, naturalnie stanowi pokusę do samorejestracji. Zmiany w tym zakresie zadeklarowało już 56 proc. badanych, przy czym około 20,6 proc. przekonuje, że tempo wzrostu rośnie dziś nawet szybciej od liczby aut na stoku. Z jak wielką skalą tego zjawiska mierzy się dziś branża? Na ten moment zdecydowana większość dealerów (prawie 80 proc.) utrzymuje liczbę samorejestracji w ryzach, czyli poniżej 10 proc. łącznej sprzedaży nowych pojazdów, z zastrzeżeniem, że wartość ta, z uwagi na większe uzależnienie markowych bonusów od liczby rejestracji, może w kolejnych miesiącach rosnąć. Ale są też firmy, w których samorejestracje stanowią 20, 30, a nawet 50 proc. Dziś to raczej pojedyncze przypadki, nie można jednak wykluczyć, że w kolejnych miesiącach granice tego, co do tej pory uchodziło za normę, przesuną się nie raz i nie dwa. O tym, jak temu przeciwdziałać, warto myśleć już teraz.
 bialek@miesiecznikdealer.pl