Podczas marcowego Forum TOP100 na tapecie znalazły się najważniejsze dla branży tematy, w tym scenariusze i prognozy na rok 2026. Opiniom motoryzacyjnych ekspertów towarzyszył głos czołowych polskich dealerów zgromadzonych na sali, zapytanych o skutki zmian, które przyniesie bieżący rok, oraz ich wpływ na wyniki rejestracji oraz rentowność biznesu. Zdaniem przedstawicieli branży łatwo nie będzie, bo potencjał rynku nowych aut nie jest nieograniczony, zaś wzrost wolumenu w jednej marce najczęściej będzie odbywał się kosztem drugiej.
5 PROC. DO GÓRY
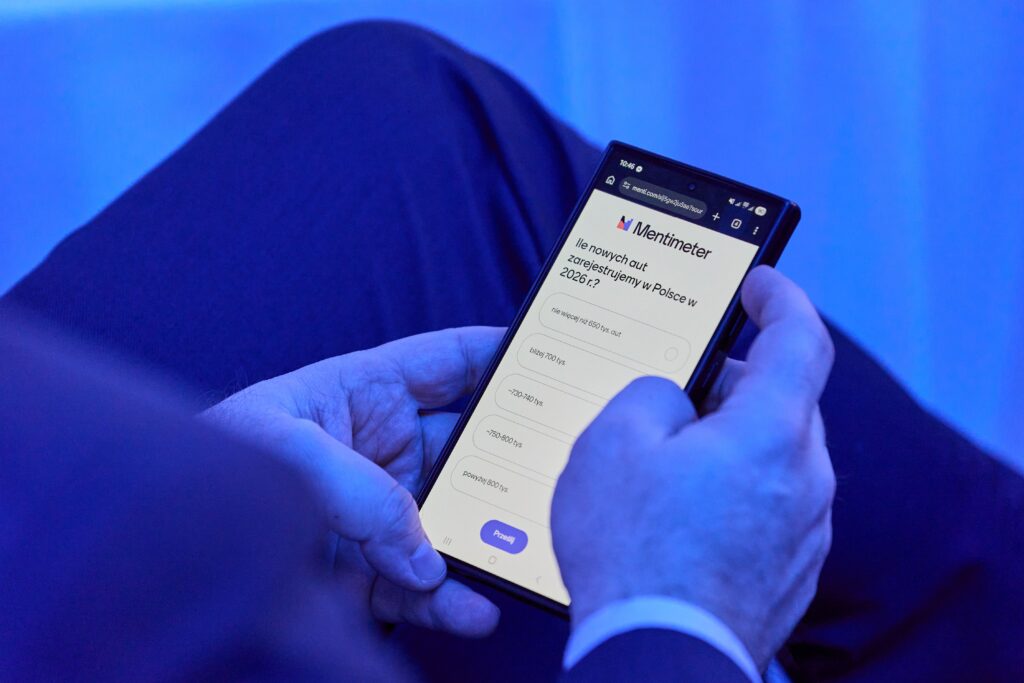
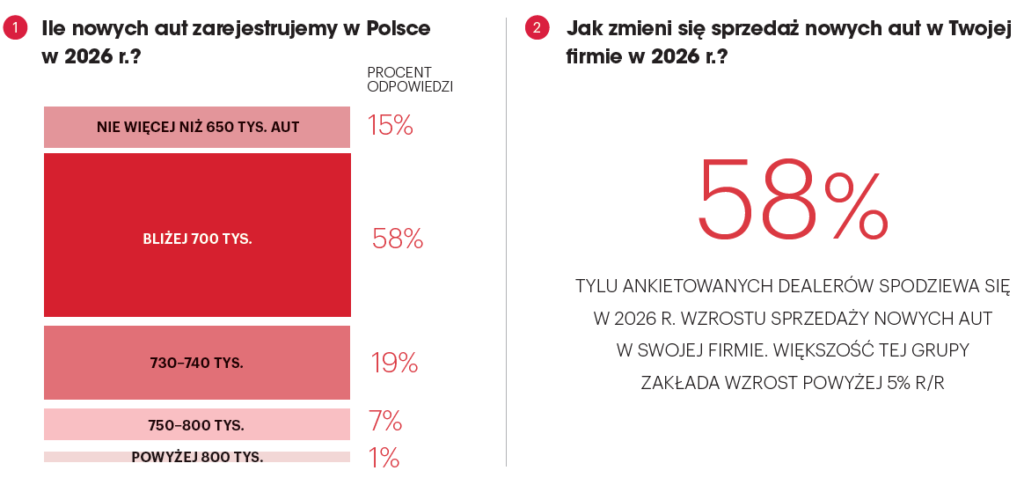
W rezultacie dealerzy nie wierzą w powodzenie markowych planów sprzedażowych, które, gdyby importerskie centrale postawiły na swoim, przełożyłyby się na ponad 800 tys. nowych pojazdów w 2026 r. (+20 proc. r/r). Nawet skorygowana prognoza „Dealera” na poziomie 735 tys. aut, uwzględniająca m.in. stopień realizacji celów w poprzednich latach, jest zdaniem 77 proc. respondentów zbyt wysoka. W jakie wartości celują zatem przedstawiciele branży? Większość, prawie 60 proc., spodziewa się, że bieżący rok zamkniemy wolumenem rzędu 700 tys. szt., czyli około 5 proc. wyższym niż ubiegłoroczny, ale nie brakuje też głosów bardziej sceptycznych. To jakieś 15 proc. badanych, zdaniem których liczba rejestracji nie przekroczy nawet 650 tys. szt.
Na wojnie cenowej ucierpi przede wszystkim marża – 63 proc. uczestników ankiety spodziewa się tu dalszych spadków. Utrzymanie wskaźnika jest możliwe zdaniem jednego dealera na trzech, wzrost – już tylko jednego na… dwudziestu.
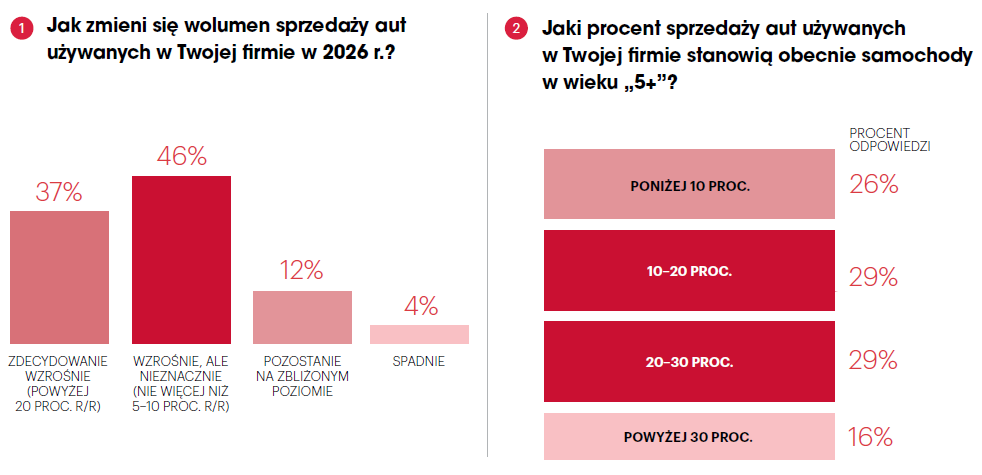
Warto podkreślić, że ogólnorynkowe prognozy różnią się nieznacznie od przewidywań dotyczących wyników poszczególnych stacji. Co dziesiąty dealer spodziewa się spadku sprzedaży, kolejne 31 proc. zakłada, że rejestracje pozostaną na poziomie zbliżonym do rezultatów sprzed roku. Jedna trzecia uczestników ankiety wierzy jednocześnie we wzrosty przekraczające 5 proc., zaś biorąc pod uwagę średnią uzyskaną przez dealerów sklasyfikowanych na Liście TOP100 w 2025, nie wydaje się, by utrzymanie tego tempa wykraczało poza możliwości branżowej czołówki.
ZA KOGO?
Prawie nikt nie ma natomiast wątpliwości co do tego, że motorem napędowym branży w nadchodzących miesiącach będą marki chińskie. Tylko 10 proc. respondentów przewiduje, że producenci zza Wielkiego Muru zakończą rok z wolumenem poniżej 80 tys. zarejestrowanych aut (przypomnijmy: w 2025 r. było to niecałe 50 tys. szt.). Pozostali wieszczą wartości odpowiednio wyższe – od 80 do 100 tys. szt. (48 proc. odpowiedzi), a nawet więcej (42 proc. głosów). W praktyce oznaczałoby to mniej więcej 50 tys. dodatkowych aut, które zasiliłyby polski rynek.
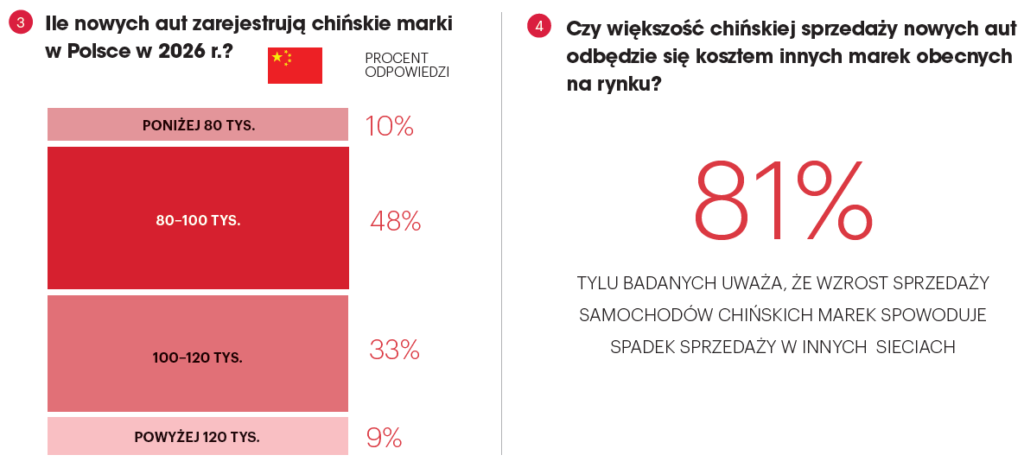
Branżowym ekspertom nie daje dziś jednak spokoju pytanie, czyim kosztem odbędzie się chińska ofensywa: czy wzrost sprzedaży chińskich aut uderzy w tradycyjnych producentów, czy też może brandom z Państwa Środka uda się pozyskać klientów z zupełnie nowej puli. Wątpliwości nie mają za to przedstawiciele branżowego TOP100 – aż 81 proc. z nich jest zdania, że tzw. stara motoryzacja musi mieć się na baczności, bo nowi gracze zza Wielkiego Muru rywalizują o tego samego klienta. W teorię transferu nabywców z rynku wtórnego, która pozwoliłaby chińskim producentom koegzystować z zachodnimi markami bez szkody dla tych drugich, wierzy zaledwie 17 proc. badanych.
OBRONA RENTOWNOŚCI
Scenariusz, na który przygotowuje się zdecydowana większość dealerów z czołówki, nieuchronnie prowadzi więc do wojny cenowej, w której pod presją znajdą się dealerskie finanse. Ucierpi przede wszystkim marża: 63 proc. uczestników ankiety spodziewa się dalszych spadków tego wskaźnika w swoich firmach. Utrzymanie status quo jest możliwe zdaniem jednego dealera na trzech, wzrost – już tylko jednego na… dwudziestu.
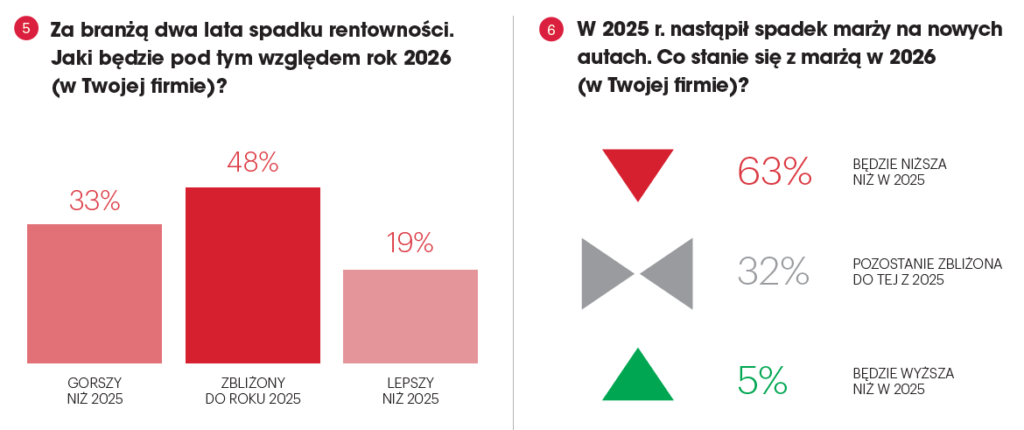
Nieco lepiej przedstawiają się zdaniem badanych perspektywy skutecznej obrony rentowności. Niemal połowa firm liczy na powtórkę sprzed roku, zaś kolejne 19 proc. deklaruje walkę o poprawienie rezultatów z 2025 r. W efekcie pogorszenia się zyskowności obawia się co trzeci dealer z TOP100. Przewaga głosów negatywnych na tle ograniczonego grona optymistów może sugerować, że powinniśmy nastawić się na dalszy spadek ogólnej rentowności, choć różnice nie powinny być znaczące.
Przedstawionych prognoz, bazujących na opiniach największych przedstawicieli polskiej branży dealerskiej, nie można bezpośrednio przełożyć na sytuację mniejszych firm. Nie chodzi przy tym wyłącznie o różnice wynikające z efektu skali, sprawności kosztowej, zasobów finansowych czy marży – słowem: czynników, które od zawsze odróżniały jednomarkowe, rodzinne przedsiębiorstwa od rynkowych potentatów. Aspektem, który w kolejnych miesiącach zadecyduje o wolumenowych spadkach bądź wzrostach, będzie obecność chińskich marek w markowej ofercie, a tu przewaga branżowych liderów pozostaje niepodważalna: na koniec 2025 r. sześciu największych dealerów kontrolowało 55 proc. sprzedaży (hurtowej i detalicznej) nowych aut producentów z Państwa Środka. Nie jest więc powiedziane, że gorszym wynikom finansowym będzie zawsze towarzyszyła wyższa sprzedaż. Niższe zarobki i mniejsza liczba aut – na ten scenariusz także warto zawczasu się przygotować.

 redakcja@miesiecznikdealer.pl