Po uwzględnieniu samorejestracji statystyki CEPiK-u zmalały o 53,3 tys. (auta „komisowe”) oraz 64,2 tys. szt. (dealerzy, centrale importerskie).
W teorii sprawa jest prosta. CEPiK podaje przecież do publicznej wiadomości zarówno rejestracje nowych aut, jak i tzw. przerejestrowania krajowe (upraszczając: samochody używane zarejestrowane w Polsce, które w danym okresie zmieniły właściciela) oraz rejestracje aut z zagranicy (pojazdy importowane, rejestrowane nad Wisłą po raz pierwszy). I z prośbą o takie dane zwróciliśmy się do Ministerstwa Cyfryzacji. W odpowiedzi otrzymaliśmy twarde, aczkolwiek „surowe” (o czym za chwilę) liczby: ponad 3 mln przerejestrowań i 946 tys. samochodów z importu. Razem daje to niemal 4 mln samych aut używanych (osobowych i dostawczych do 3,5 t). Gdy dodamy do tego rejestracje samochodów nowych (667,5 tys.), okazuje się, że w 2025 r. odnotowaliśmy nad Wisłą 4,66 mln… No właśnie. Czego? Transakcji? Czy raczej zdarzeń odnotowywanych w urzędach?
NIEŁATWE CZYSZCZENIE
Bliższa prawdy jest niestety ta druga wersja, bo nie od dziś wiadomo, że liczba „rekordów” znajdująca się w CEPiK-u nie pokrywa się jeden do jednego z realną sprzedażą aut. Zasadniczy problem to fakt, że niektóre pojazdy – słowo klucz: formalnie – zmieniają właściciela częściej niż raz w roku (darowizny i „sprzedaże” w ramach rodziny, kwestie podatkowe itd.), co powoduje, że to samo auto może widnieć w przerejestrowaniach na przykład dwa razy (albo i więcej…). Stąd poprosiliśmy ministerstwo o wyodrębnienie z puli przerejestrowań krajowych tzw. unikalnych VIN-ów (czytaj: jeśli dany VIN się powtarza, policzcie go jako jeden). I już ten zabieg zredukował ogólny poziom rejestracji o 237,5 tys. szt., do sumy 4,42 mln szt.
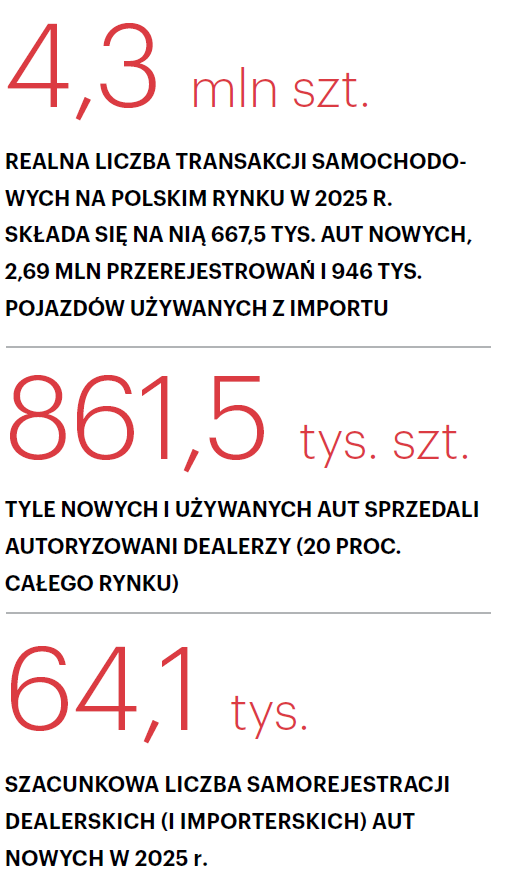
Ale to było dalej niewystarczające, bo wciąż nie pokazywało rzeczywistej skali transakcji samochodowych, czy – mówiąc jeszcze precyzyjniej – liczby kupujących pojazdy używane. Dlaczego tym razem? Zgadza się, w ten sposób dochodzimy do wątku samorejestracji, w tym przypadku analizowanego z dwóch perspektyw. Po pierwsze, z punktu widzenia tzw. szybkich rejestracji pojazdów z importu, dotyczących siłą rzeczy głównie komisów i niezależnych handlarzy aut z drugiej ręki. Zgodnie z przepisami wszyscy profesjonalni sprzedawcy (również definicja ustawowa) muszą bowiem zarejestrować oferowany przez siebie samochód w ciągu 90 dni od zakupu (ilu z nich to robi, to już zupełnie osobny temat, ale bez wątpienia część aut widocznych w przerejestrowaniach „łapie się” do tego filtra). I po drugie, z perspektywy samorejestracji dealerskich (i importerskich) samochodów nowych, które także widnieją w przerejstrowaniach jako unikalne VIN-y. W jaki sposób szukać w CEPiK- -u takich „podwójnych aut”? Oczywiście identyfikacja co do sztuki jest niemal niemożliwa, my natomiast, między innymi po serii rozmów z dealerami i przedstawicielami sektora niezależnego, przyjęliśmy następującą zasadę: jeżeli od poprzedniej rejestracji danego samochodu minęło nie więcej niż 6 miesięcy, uznawaliśmy ją za „rejestrację komisową” bądź dealerską (w przypadku tej drugiej kategorii uwzględnialiśmy wyłącznie pojazdy młodsze niż 12 miesięcy). W efekcie statystyki dotyczące transakcji w segmencie używanych zmalały o kolejne 53,3 tys. (auta „komisowe”) oraz 64,2 tys. szt. (dealerzy, centrale importerskie).
DEALERZY? 20 PROC. CAŁOŚCI
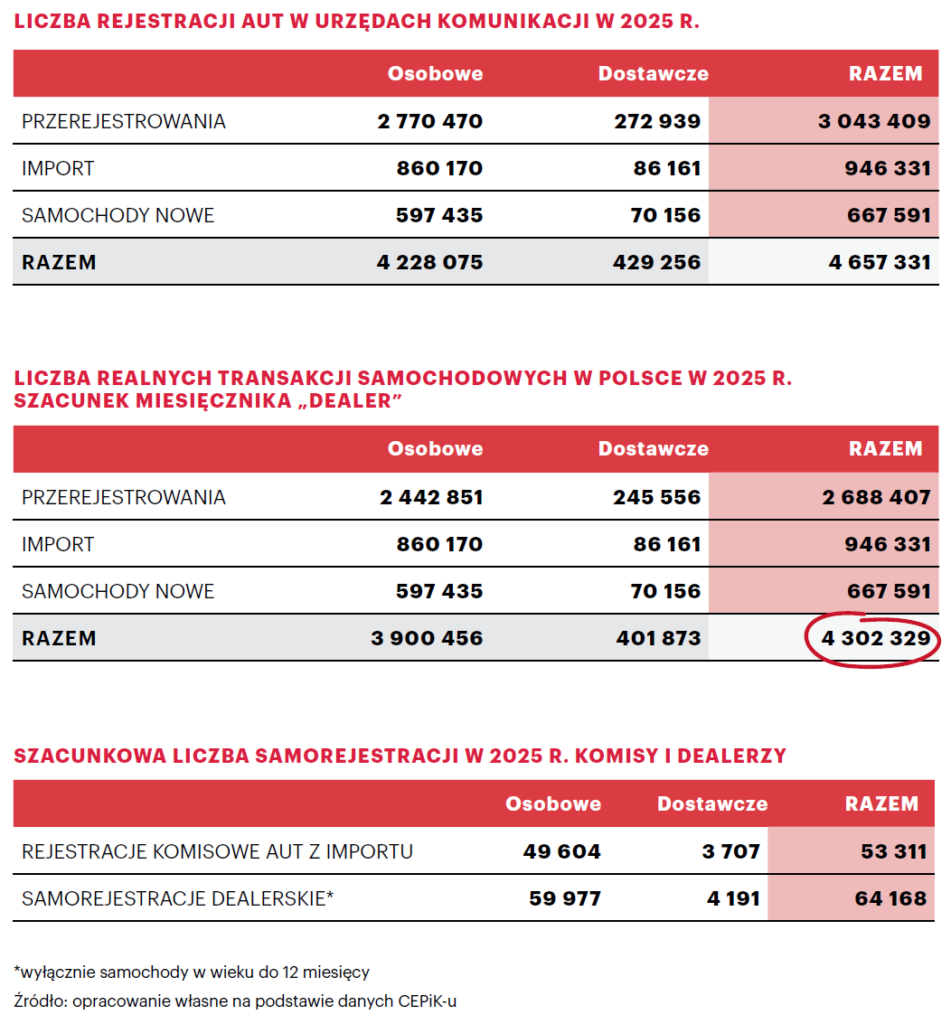
Ile zatem realnych zakupów samochodowych zrealizowano w Polsce w 2025 r. (nowe, używane krajowe, używane z importu)? Nie 4,7, nie 4,2, a raczej 4,3 mln szt. To dalej bardzo dużo (dość powiedzieć, że surowe dane za 2024 r., nieuwzględniające opisanych wyżej korekt, opiewały na 3,96 mln szt.). Ale jednak 355 tys. szt. mniej niż wolumen bazowy. Warto mieć to z tyłu głowy, analizując suche dane z ministerstwa, bo dopiero ta skorygowana liczba oddaje faktyczny potencjał polskiego rynku (w czasach, gdy reeksport spadł do poziomu śladowego – oddaje dość miarodajnie).
Sumując pojazdy nowe i używane, wychodzi 861,5 tys. aut sprzedanych przez dealerów – 20 proc. wszystkich transakcji samochodowych w Polsce.
Ile wyciskają z tego potencjału autoryzowani dealerzy? Samochody nowe (667,5 tys. szt.) stanowiły w 2025 r. 15,5 proc. wszystkich „oczyszczonych” rejestracji (chociaż… skoro już tak czyścimy, to moglibyśmy odjąć od tej puli grudniowe samorejestracje…). Używane? Tu znowu jesteśmy skazani na szacunki, ale na bazie ankiet pozyskanych z firm dealerskich określiliśmy autoryzowaną sprzedaż aut z drugiej ręki na 194 tys. szt. (około 5 proc. całej zeszłorocznej sprzedaży „używek” nad Wisłą). Sumując nowe i używane, wychodzi 861,5 tys. aut sprzedanych przez dealerów – 20 proc. rynku. Jak widać, trochę do wzięcia jeszcze zostało, nawet jeśli z brakujących 80 proc. odrzucimy ponad 2,5 mln samochodów w wieku „10+”. Zainteresowanych potencjałem w segmencie 1–10 lat odsyłamy do artykułu miesiąca.
 betka@miesiecznikdealer.pl